الشركات الناشئة في المنطقة تجمع 1.65 مليار دولار خلال الربع الثالث والسعودية تتصدر التمويلات
شهدت استثمارات الشركات الناشئة في منطقة الشرق الأوسط وشمال أفريقيا انتعاشًا ملحوظًا خلال الربع الثالث من عام 2026، بعدما تجاوزت ضعف مستواها في الربع السابق، مدفوعة بصفقات تمويل ضخمة، معظمها لشركات تكنولوجيا مالية سعودية، وذلك رغم استمرار التوترات الجيوسياسية في المنطقة. ومع ذلك، ظل هذا الانتعاش متركزًا في عدد محدود من الشركات والأسواق، دون أن يمتد بالقدر نفسه إلى بقية أسواق المنطقة وقطاعاتها.
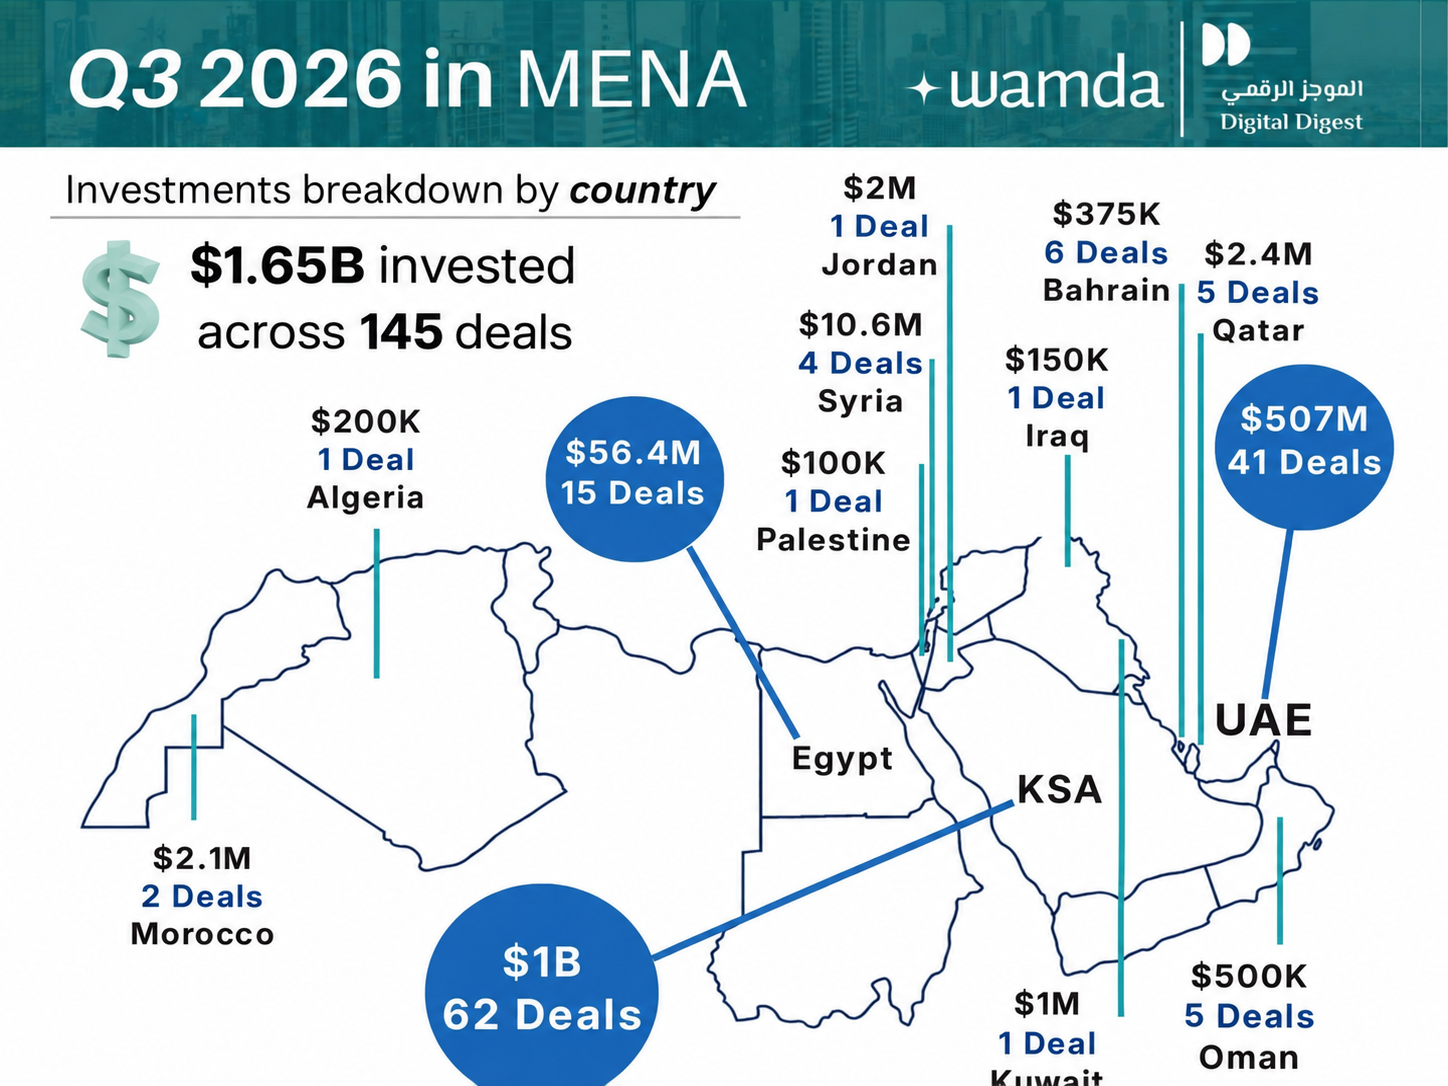
وبلغ إجمالي التمويلات التي جمعتها الشركات الناشئة 1.65 مليار دولار عبر 145 صفقة خلال الفترة من يوليو إلى سبتمبر، بزيادة بلغت 108% مقارنة بالربع الثاني، فيما ارتفع عدد الصفقات بنسبة 39%. لكن هذه القفزة لم تكن كافية لتعويض التراجع مقارنة بالعام الماضي، إذ ظلت التمويلات أقل بنحو 63% من مستواها في الربع الثالث من 2025، حين بلغت 4.5 مليار دولار.
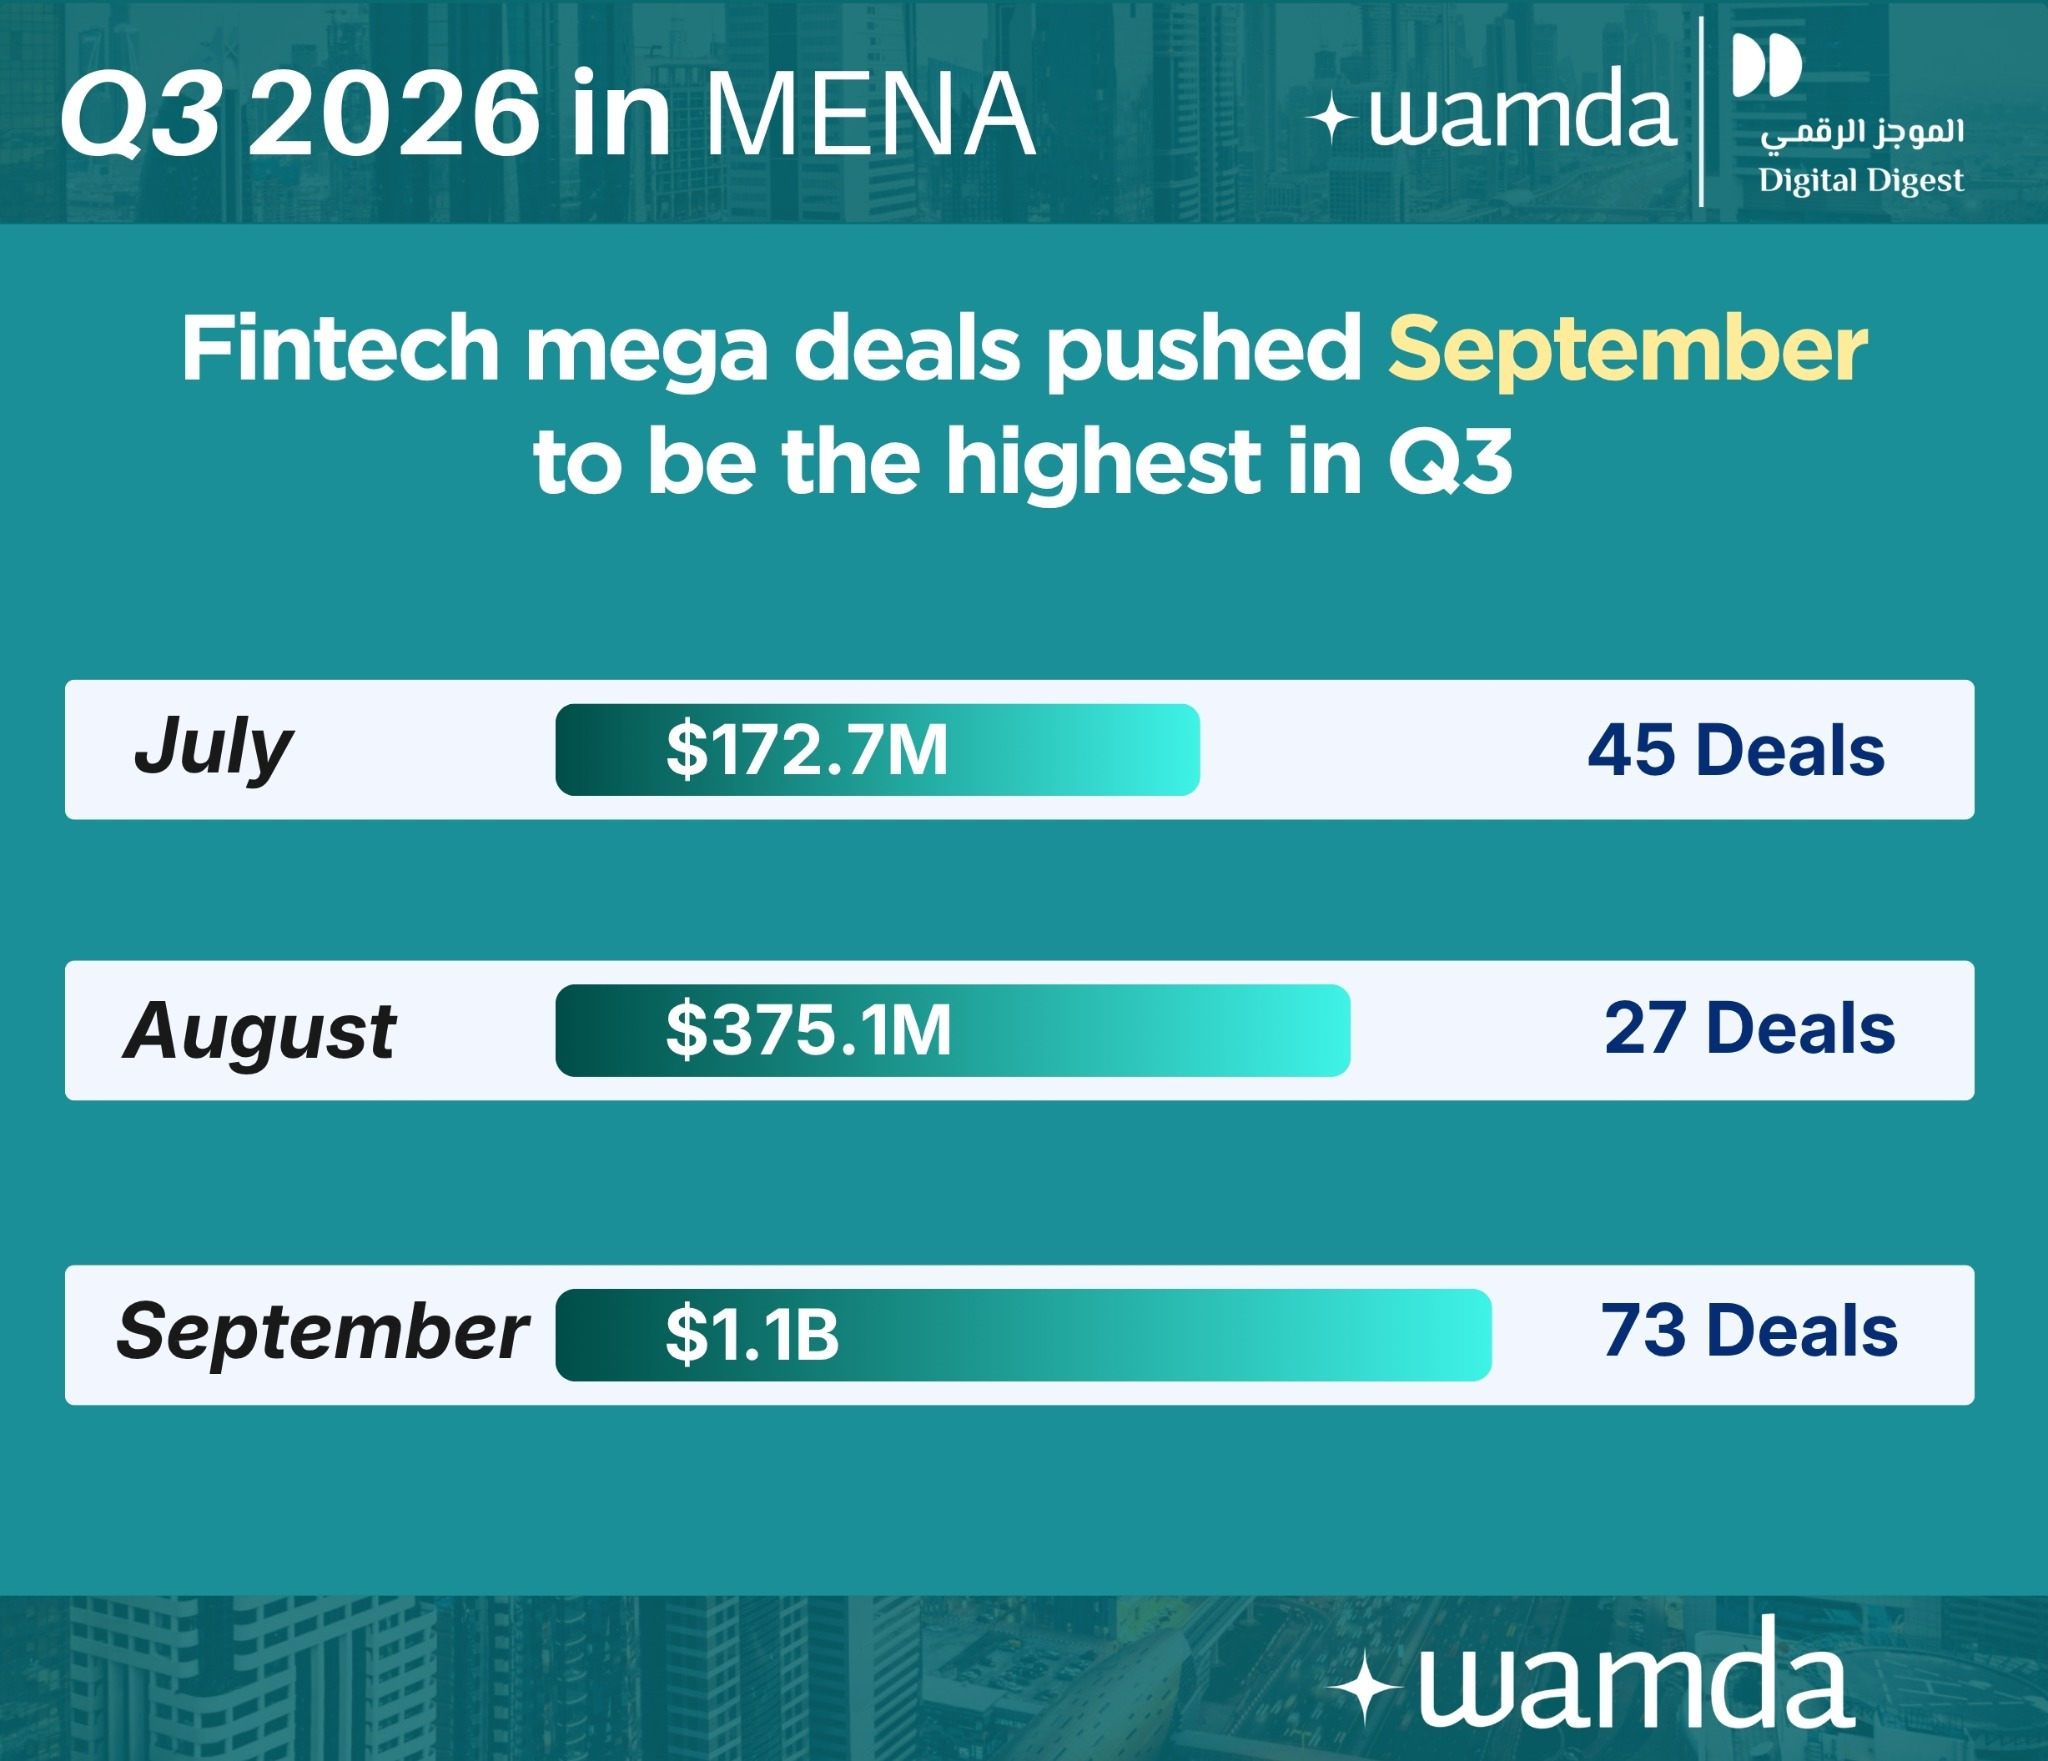
وجاء معظم هذا النمو خلال سبتمبر، الذي شهد وحده تمويلات تجاوزت 1.1 مليار دولار، بعد بداية ضعيفة للربع في يوليو، وتحسن نسبي في أغسطس اعتمد بدرجة كبيرة على صفقات شركتين إماراتيتين. ومع الصفقات الكبرى التي شهدتها السوق السعودية في سبتمبر، استعادت المملكة صدارة أسواق تمويل الشركات الناشئة في المنطقة من الإمارات، واستحوذت على النصيب الأكبر من استثمارات الربع الثالث.
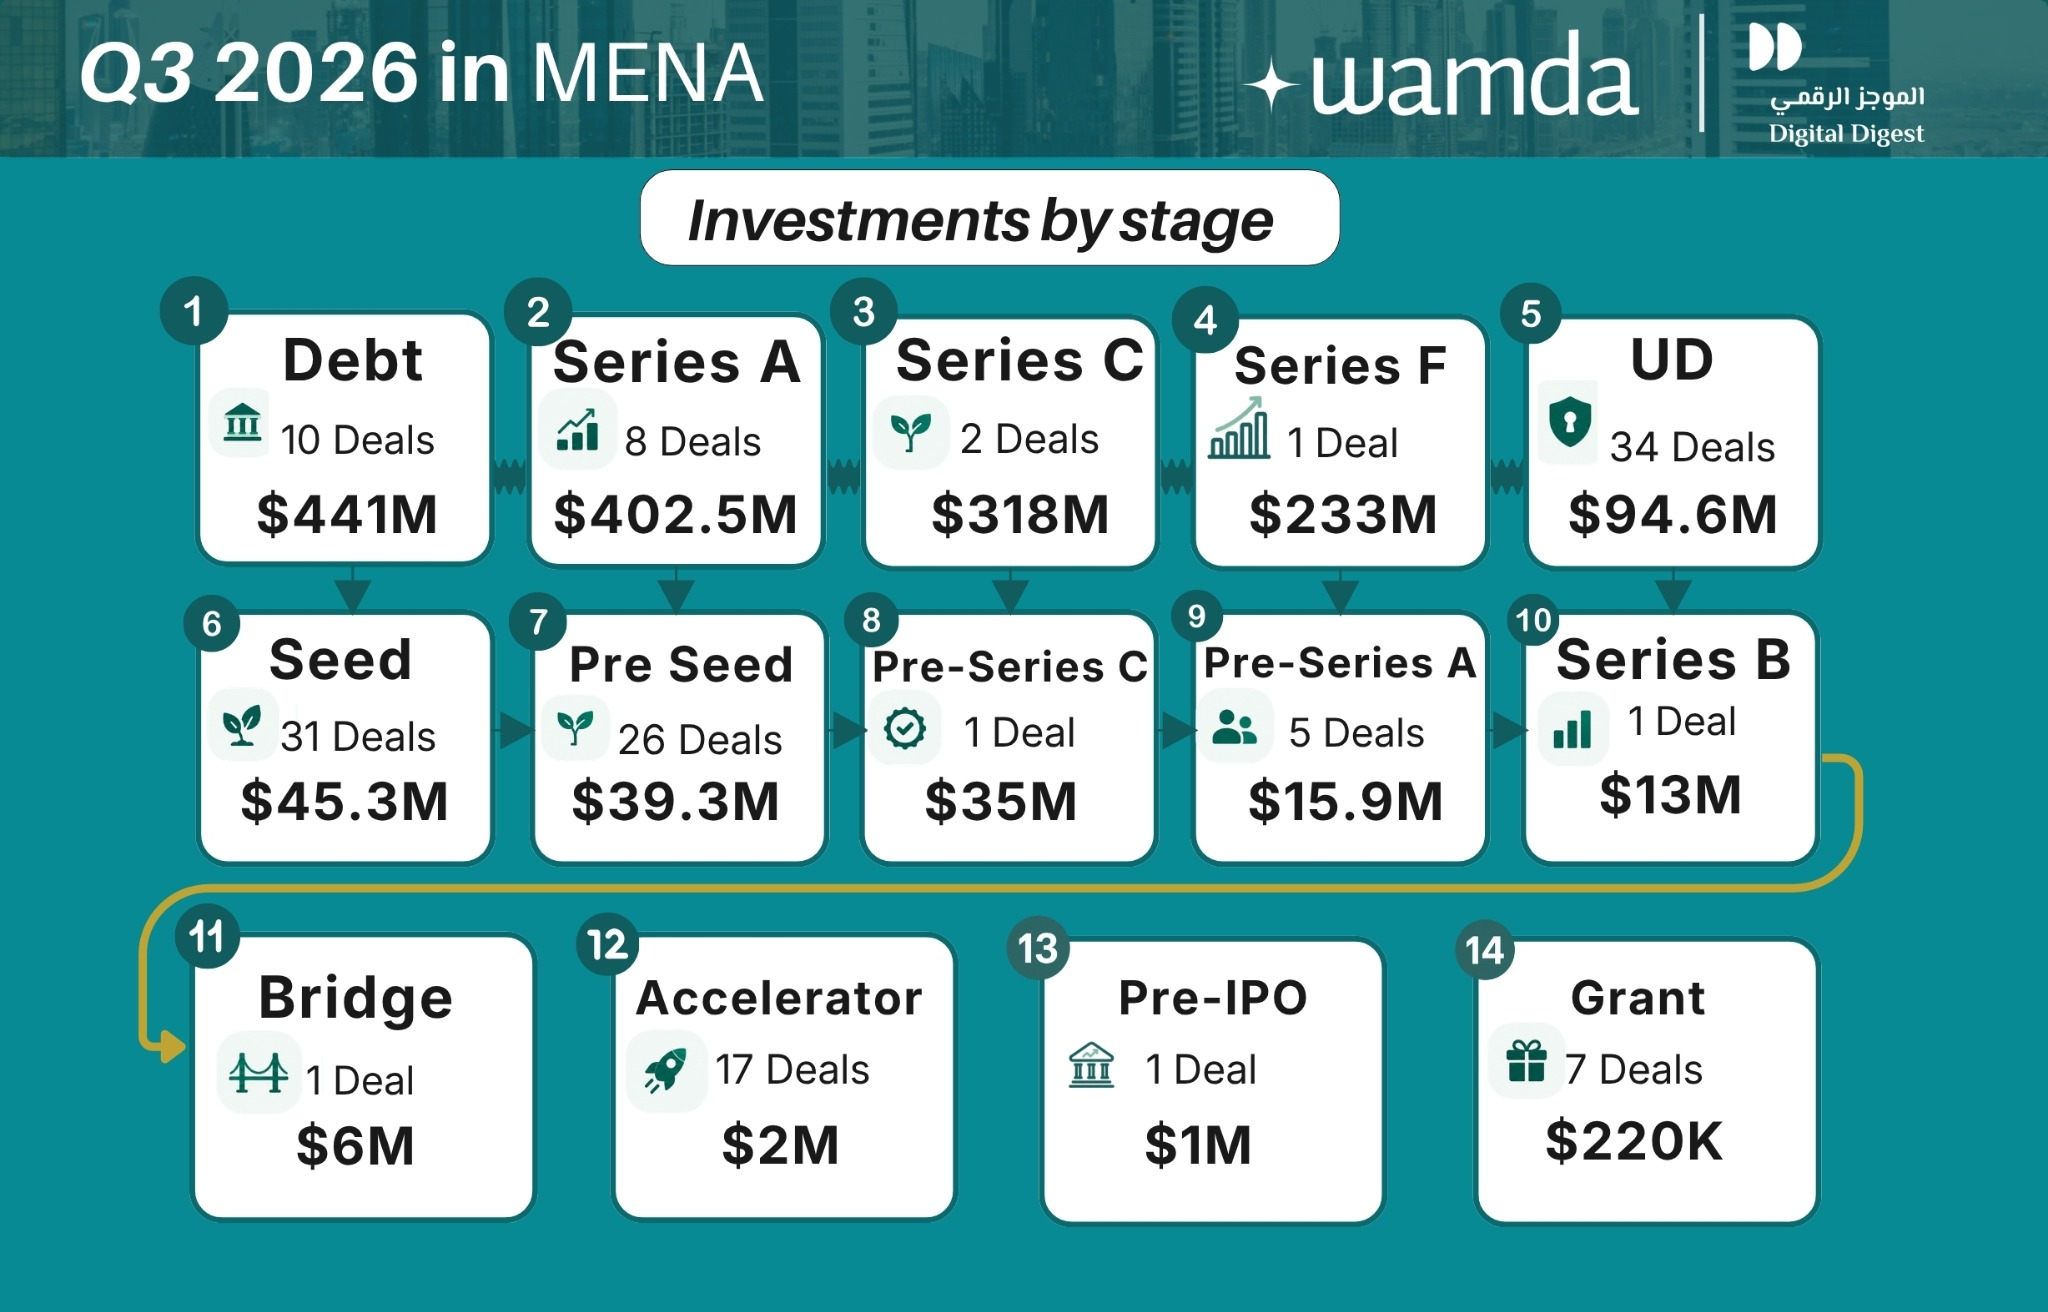
ولم يقتصر التحسن على حجم الاستثمارات، بل شمل أيضًا توزيعها بين مصادر التمويل المختلفة. فقد بلغت قيمة التمويل بالدين 441 مليون دولار عبر عشر صفقات، بما يمثل 26.8% من إجمالي تمويلات الربع الثالث، مقارنة بنحو 59% خلال عام 2025. في المقابل، وصلت التمويلات غير القائمة على الدين إلى 1.21 مليار دولار، ما يعكس زيادة مساهمتها في إجمالي الاستثمارات.
وتكتسب هذه النتائج أهمية خاصة في ظل التحديات التي واجهتها المنطقة خلال الربع الثالث، من تصاعد التوترات العسكرية واضطراب حركة التجارة البحرية إلى تقلبات أسواق الطاقة. ورغم ما تفرضه هذه الظروف من ضغوط على قرارات الاستثمار، نجحت شركات ناشئة في مراحل نمو متقدمة في جمع تمويلات كبيرة، ما يشير إلى استمرار استعداد المستثمرين لضخ رؤوس أموال ضخمة في الشركات التي تتمتع بفرص واعدة للنمو والتوسع.
ومع ذلك، فإن النظر إلى توزيع التمويلات يكشف حدود هذا الانتعاش، فقد استحوذ قطاع التكنولوجيا المالية على الحصة الأكبر من الاستثمارات، وتصدرت السعودية والإمارات أسواق المنطقة بفارق كبير عن بقية الدول، بينما ذهبت الغالبية العظمى من التمويلات إلى شركات يقودها رجال. وهو ما يعكس استمرار الفجوات بين الأسواق والقطاعات والشركات، رغم التحسن الكبير في الأرقام الإجمالية.
التكنولوجيا المالية تتصدر الاستثمارات مع عودة صفقات التمويل الكبرى
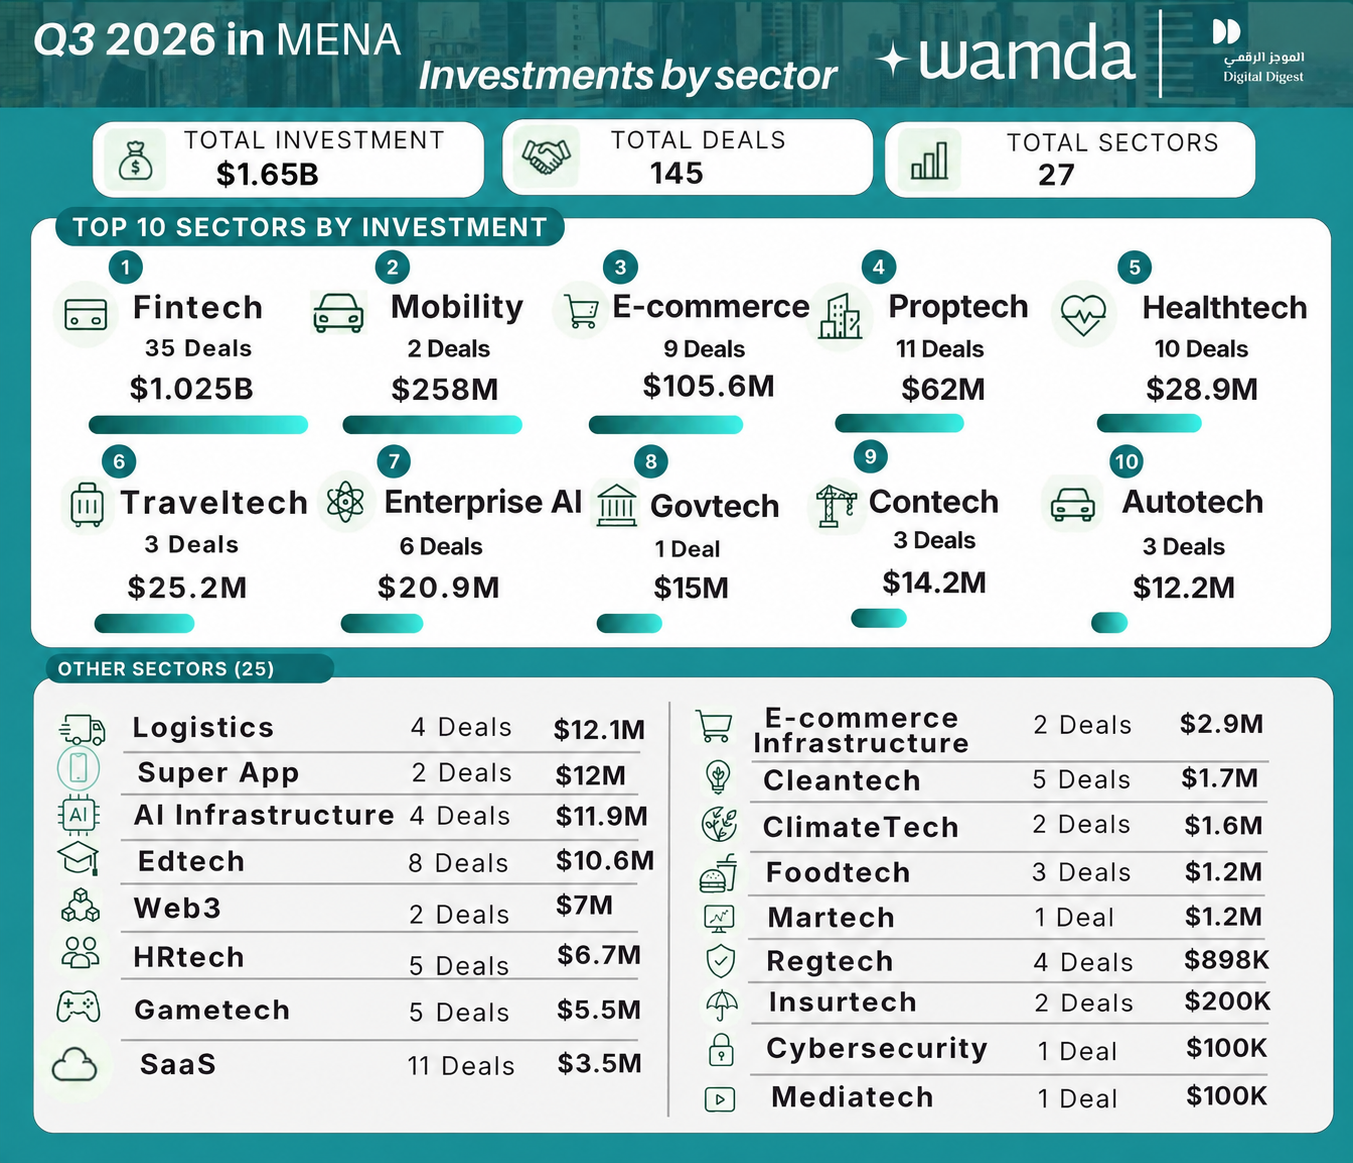
واصل قطاع التكنولوجيا المالية (Fintech) تصدر القطاعات الأكثر جذبًا للاستثمارات في منطقة الشرق الأوسط وشمال أفريقيا خلال الربع الثالث من عام 2026، بعدما جمعت 35 شركة ناشئة تعمل في القطاع تمويلات بقيمة 1.03 مليار دولار، بما يمثل نحو 62% من إجمالي استثمارات الشركات الناشئة في المنطقة.
وجاء قطاع حلول التنقل (Mobility) في المركز الثاني بتمويلات بلغت 285 مليون دولار عبر صفقتين فقط، تلاه قطاع التجارة الإلكترونية (E-commerce)، الذي جمعت شركاته 105.6 مليون دولار عبر تسع صفقات.
وكما هو الحال مع إجمالي تمويلات الربع الثالث، كان لعدد محدود من الصفقات الكبرى الدور الأبرز في تصدر التكنولوجيا المالية. فقد جمعت شركات «برق» (Barq) و«تابي» (Tabby) و«ليندو» (Lendo) السعودية وحدها 762.5 مليون دولار، مستحوذة على ما يقارب ثلاثة أرباع إجمالي تمويلات القطاع خلال الربع.
التمويلات الكبرى تتركز في عدد محدود من الشركات
وعلى مستوى مراحل التمويل، استحوذت الشركات الناشئة في مراحلها المبكرة (Early-stage) على العدد الأكبر من الصفقات، بعدما جمعت 94 شركة تمويلات بقيمة 505.4 مليون دولار. في المقابل، حصلت الشركات في مراحل النمو المتقدمة (Later-stage) على 606 ملايين دولار عبر سبع صفقات فقط، ما يعكس تجدد اهتمام المستثمرين بالشركات الأكثر نضجًا والقادرة على جذب تمويلات كبيرة. وشهد الربع أيضًا 34 صفقة لم يُعلن عن مراحلها التمويلية، إلى جانب عشر صفقات تمويل بالدين.
وتشير هذه الأرقام إلى أنه رغم استمرار تدفق الاستثمارات إلى الشركات الناشئة في مراحلها المبكرة، استحوذ عدد محدود من الشركات الأكثر نضجًا على حصة كبيرة من رؤوس الأموال المتاحة.
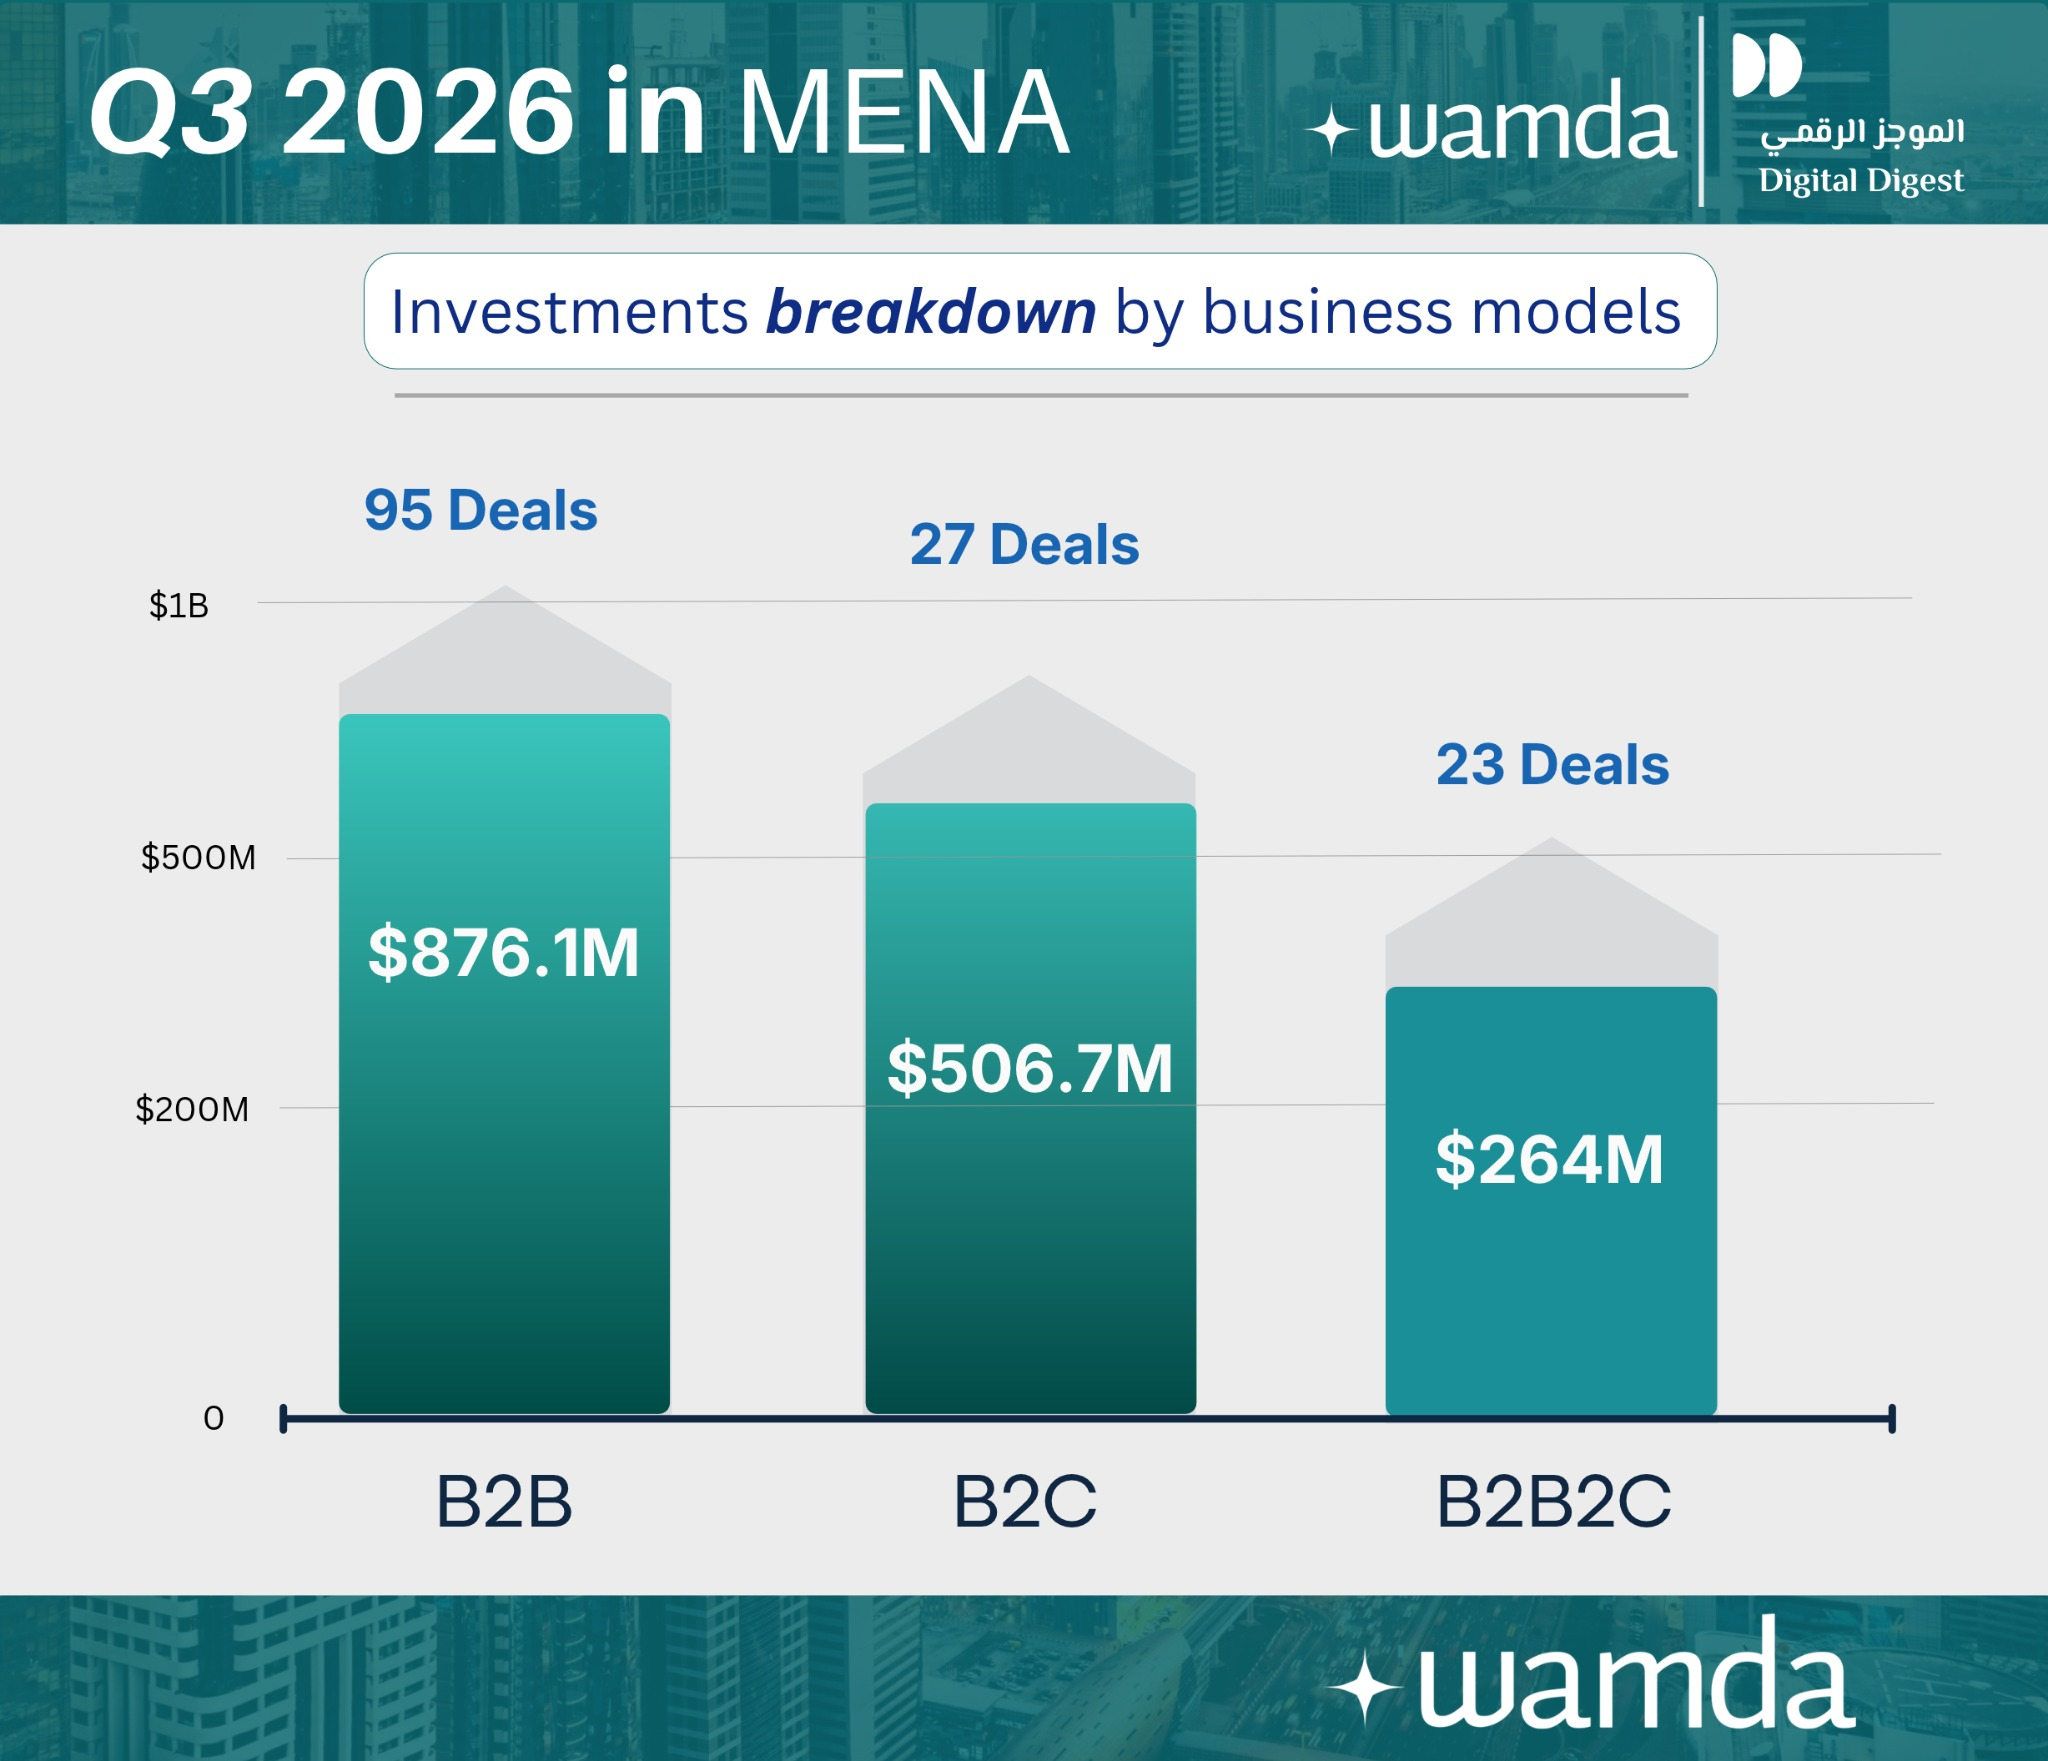
أما من حيث نماذج الأعمال، فواصلت الشركات التي تقدم منتجاتها وخدماتها لشركات أخرى (B2B) تصدر التمويلات، بعدما جمعت 876.2 مليون دولار عبر 95 صفقة، تلتها الشركات التي تستهدف المستهلكين مباشرة (B2C) بتمويلات بلغت 506.7 مليون دولار عبر 27 صفقة، بينما حصلت الشركات التي تجمع بين النموذجين على 264.1 مليون دولار.
وفي المقابل، لم تشهد الفجوة التمويلية بين الشركات التي يقودها رجال وتلك التي تقودها نساء تحسنًا يُذكر. فقد استحوذت الشركات التي يقودها رجال على 1.62 مليار دولار عبر 116 صفقة، بما يمثل 98.3% من إجمالي تمويلات الربع الثالث. أما الشركات التي أسستها فرق تضم رجالًا ونساءً، فجمعت 15.9 مليون دولار عبر 13 صفقة، مقابل 12.7 مليون دولار للشركات التي تقودها نساء عبر 16 صفقة، بحصة تقل عن 1% من إجمالي الاستثمارات.
وتبرز هذه الفجوة بصورة خاصة في ظل الانتعاش الكبير الذي شهدته التمويلات خلال الربع الثالث، فرغم عودة رؤوس الأموال إلى سوق الشركات الناشئة، ذهبت الغالبية العظمى منها إلى شركات يقودها رجال، في استمرار لاختلال فرص الحصول على رأس المال الاستثماري بين الرجال والنساء في المنطقة.
السعودية تستعيد صدارة تمويل الشركات الناشئة في المنطقة
استعادت السعودية صدارة أسواق تمويل الشركات الناشئة في منطقة الشرق الأوسط وشمال أفريقيا خلال الربع الثالث من عام 2026، بعدما جمعت الشركات الناشئة في المملكة نحو مليار دولار عبر 62 صفقة، مقارنة بنحو 102 مليون دولار في الربع الثاني، أي ما يقارب عشرة أمثال مستواها السابق.
وجاء هذا الارتفاع بالتزامن مع انعقاد مؤتمر «ليب 2026» (LEAP 2026) في الرياض خلال الفترة من 31 أغسطس إلى 3 سبتمبر، فيما كان قطاع التكنولوجيا المالية (Fintech) المحرك الرئيسي للاستثمارات، بعدما جمعت شركاته 815.8 مليون دولار عبر 16 صفقة. وحل قطاع التجارة الإلكترونية (E-commerce) ثانيًا بتمويلات بلغت 98 مليون دولار عبر خمس صفقات، تلاه قطاع التكنولوجيا العقارية (Proptech) بقيمة 50.3 مليون دولار عبر أربع صفقات.
وكانت ثلاث صفقات كبرى وراء معظم التمويلات التي استقطبتها المملكة خلال الربع الثالث. فقد جمعت شركة «برق» (Barq) نحو 329.5 مليون دولار في جولة تمويل من الفئة A (Series A)، رفعت تقييمها إلى 1.85 مليار دولار، فيما حصلت «تابي» (Tabby) على 233 مليون دولار في جولة من الفئة F (Series F)، بتقييم بلغ 6.5 مليار دولار. أما «ليندو» (Lendo)، فحصلت على تمويل بالدين بقيمة 200 مليون دولار.
وبلغ إجمالي هذه الصفقات الثلاث 762.5 مليون دولار، بما يمثل نحو ثلاثة أرباع استثمارات الشركات الناشئة في السعودية خلال الربع الثالث، وأكثر من 90% من تمويلات قطاع التكنولوجيا المالية في المملكة.
وعلى مستوى مصادر التمويل ومراحله، بلغت قيمة التمويل بالدين 372 مليون دولار عبر ست صفقات، بينما جمعت الشركات في مراحلها المبكرة (Early-stage) نحو 392.7 مليون دولار عبر 34 صفقة. كذلك، لم يُعلن عن المراحل التمويلية لـ19 صفقة خلال الربع.
الإمارات تتراجع إلى المركز الثاني رغم نشاط جولات التمويل المتقدمة
تراجعت الإمارات إلى المركز الثاني بين أسواق تمويل الشركات الناشئة في المنطقة خلال الربع الثالث من عام 2026، بعدما جمعت الشركات الناشئة فيها 507 ملايين دولار عبر 41 صفقة، بانخفاض نسبته 14% مقارنة بالربع الثاني، الذي بلغت فيه التمويلات 591.3 مليون دولار.
وتصدر قطاع حلول التنقل (Mobility) الاستثمارات في الإمارات، بعدما جمع 250 مليون دولار عبر صفقة واحدة، تلاه قطاع التكنولوجيا المالية (Fintech) بتمويلات بلغت 164.3 مليون دولار عبر 15 صفقة، ثم قطاع التكنولوجيا الصحية (Healthtech) بقيمة 25.2 مليون دولار عبر ثلاث صفقات.
وكان لصفقتين كبيرتين الدور الأبرز في حجم التمويلات خلال الربع، إذ جمعت شركة «مووف» (Moove) نحو 250 مليون دولار في جولة تمويل من الفئة C (Series C)، فيما حصلت «فاست» (Fasset) على 68 مليون دولار في جولة من الفئة نفسها. وبلغ إجمالي الصفقتين 318 مليون دولار، بما يمثل نحو 63% من إجمالي التمويلات التي جمعتها الشركات الناشئة في الإمارات.
وعلى مستوى مراحل التمويل، جمعت الشركات الناشئة في مراحلها المبكرة (Early-stage) نحو 86.5 مليون دولار عبر 29 صفقة، بينما بلغ التمويل بالدين 68 مليون دولار عبر ثلاث صفقات، ولم يُعلن عن المراحل التمويلية لسبع صفقات.
وباستبعاد صفقتي «مووف» و«فاست»، ينخفض إجمالي التمويلات التي جمعتها بقية الشركات الناشئة في الإمارات إلى نحو 189 مليون دولار، ما يعكس مدى اعتماد النتائج الإجمالية على عدد محدود من الصفقات الكبرى.
تمويل الشركات الناشئة في مصر يتراجع 22% خلال الربع الثالث
تراجعت تمويلات الشركات الناشئة في مصر بنسبة 22% خلال الربع الثالث من عام 2026، لتسجل 56.4 مليون دولار عبر 15 صفقة، مقابل 72.6 مليون دولار في الربع الثاني، في استمرار للأداء الضعيف للسوق المصرية مقارنة بالسعودية والإمارات.
وكانت صفقة شركة «باي موب» (Paymob) العامل الأبرز في نتائج الربع الثالث، بعدما جمعت الشركة 35 مليون دولار في جولة تمويل تسبق الفئة C (Pre-Series C)، بما يمثل نحو 62% من إجمالي التمويلات التي استقطبتها الشركات الناشئة المصرية خلال الربع. وباستبعاد هذه الصفقة، ينخفض إجمالي التمويلات إلى 21.4 مليون دولار فقط.
وتصدر قطاع التكنولوجيا المالية (Fintech) الاستثمارات في مصر بتمويلات بلغت 45 مليون دولار عبر صفقتين، تلاه قطاع تكنولوجيا التعليم (Edtech) بقيمة 3 ملايين دولار عبر صفقة واحدة، ثم قطاع البنية التحتية للتجارة الإلكترونية (E-commerce Infrastructure) بتمويلات بلغت 2.8 مليون دولار عبر صفقة واحدة.
وعلى مستوى مراحل التمويل، جمعت الشركات الناشئة في مراحلها المبكرة (Early-stage) نحو 19.3 مليون دولار عبر عشر صفقات، فيما كانت «باي موب» الشركة الوحيدة التي حصلت على تمويل في مراحل النمو المتقدمة (Later-stage). وبلغ التمويل بالدين مليون دولار عبر صفقة واحدة، بينما لم يُعلن عن المراحل التمويلية لثلاث صفقات.
ويعكس استمرار تباطؤ الاستثمارات في الشركات الناشئة المصرية ظروفًا أكثر صعوبة في سوق التمويل، في ظل محدودية رؤوس الأموال المتاحة وقلة الصفقات الكبرى، وهو ما انعكس سلبًا على أداء السوق خلال الربع الثالث.
انتعاش قوي لتمويل الشركات الناشئة لم يتحول بعد إلى تعافٍ شامل
بلغ إجمالي استثمارات الشركات الناشئة في منطقة الشرق الأوسط وشمال أفريقيا نحو 3.4 مليار دولار خلال الأشهر التسعة الأولى من عام 2026. ورغم أن تمويلات الربع الثالث تجاوزت ضعف مستواها في الربع السابق، مع ارتفاع عدد الصفقات وزيادة حصة التمويلات غير القائمة على الدين إلى أكثر من 73%، فإن هذه المؤشرات لا تعني بالضرورة أن التحسن امتد إلى سوق الشركات الناشئة بأكملها.
فقد جاءت القفزة في الاستثمارات مدفوعة أساسًا بصفقات كبيرة في السعودية، ولا سيما في قطاع التكنولوجيا المالية، الذي استحوذ على أكثر من 60% من إجمالي التمويلات في المنطقة. وفي الوقت نفسه، استمرت صعوبات التمويل في مصر، وظلت الفجوة كبيرة بين التمويلات التي تحصل عليها الشركات التي يقودها رجال وتلك التي تقودها نساء. وبذلك، تكشف نتائج الربع الثالث عن تحسن واضح في حجم الاستثمارات، لكنه لا يزال يتركز في عدد محدود من الشركات والقطاعات والأسواق.
ويأتي هذا التحسن في وقت لا تزال فيه التوترات الجيوسياسية تؤثر في قرارات المستثمرين، وسط مخاوف تتعلق بحركة الملاحة والتجارة عبر مضيقَي هرمز وباب المندب وتقلبات أسعار الطاقة. ورغم ذلك، أظهرت الصفقات الكبرى استمرار قدرة بعض الشركات على جذب استثمارات ضخمة في ظل هذه الظروف.
ويبقى السؤال خلال الربع الأخير من العام ما إذا كان هذا النمو سيستمر ويتسع ليشمل عددًا أكبر من الشركات والأسواق والقطاعات، أم ستظل النتائج الإجمالية مرهونة بعدد قليل من الصفقات الكبرى.
أُعدّ هذا التقرير الفصلي عن استثمارات الشركات الناشئة بالتعاون بين ومضة والموجز الرقمي.

