فرص التمويل المفتوح في المنطقة العربية في عصر الذكاء الاصطناعي
بقلم فيصل طوقان، الشريك المؤسس والرئيس التنفيذي لشركة Ziina
غالبًا ما تتطور التقنيات الكبرى بالطريقة نفسها. تبدأ برقمنة منتجات منفردة، ثم تتصل هذه المنتجات ببعضها تدريجيًا، إلى أن يصبح التفوق في النهاية ليس في قدرات كل منتج على حدة، وإنما في مدى ذكاء المنظومة التي تعمل من خلالها هذه المنتجات معًا.
هكذا تطورت الهواتف الذكية، بعدما اجتمعت الأجهزة والبرمجيات والخدمات لتقدم تجربة واحدة متكاملة. والأمر نفسه حدث مع الحوسبة السحابية، حيث تحولت التطبيقات المنفصلة إلى أنظمة مترابطة تستطيع العمل معًا على نطاق عالمي.
واليوم، يسير الذكاء الاصطناعي في المسار نفسه. فالنقاش لم يعد يقتصر على ما يستطيع كل نموذج أن يفعله بمفرده، وإنما بكيفية عمل النماذج والأدوات المختلفة معًا لإنجاز مهام أكثر تعقيدًا.
ووصل القطاع المالي اليوم إلى المرحلة نفسها. فعلى مدار العقدين الماضيين، ظهرت ابتكارات غيرت كثيرًا من طريقة تعاملنا مع المال. غيرت البنوك الرقمية شكل الخدمات المصرفية، وسرّعت منصات الدفع حركة التجارة، وطورت برامج المحاسبة طريقة عمل الفرق المالية، وأصبح الاستثمار متاحًا من خلال الهاتف. وكل من هذه الابتكارات نجح في حل مشكلة حقيقية.
لكن رغم كل هذا التطور، لا تزال بياناتنا المالية موزعة بين مؤسسات ومنصات مختلفة. فالشركات تتعامل مع مدفوعاتها عبر أكثر من نظام، والأفراد يضطرون إلى جمع معلومات أرصدتهم والتزاماتهم وأهدافهم من أكثر من مكان قبل اتخاذ قرار مالي مهم. بمعنى آخر، تطورت المنتجات بسرعة، لكن العميل ظل هو المسؤول عن جمع كل هذه الأجزاء معًا.
ونرى هذا بوضوح في «Ziina» في طريقة إدارة الشركات لأموالها يوميًا. فقد تستقبل الشركة مدفوعاتها عبر نظام، وتحتفظ بأموالها في نظام آخر، وتصدر فواتيرها من منصة ثالثة، بينما تدير حساباتها على منصة مختلفة تمامًا. وفي النهاية، يجد صاحب الشركة نفسه مضطرًا إلى الربط بين كل هذه الأنظمة بنفسه.
فبالنسبة للقطاع، تبدو هذه خدمات مالية منفصلة، أما بالنسبة للعميل، فهي كلها أجزاء من حياته المالية نفسها.
ولا يقتصر أثر هذا التشتت على تعقيد إدارة الأموال، بل يمتد إلى تكلفة اقتصادية حقيقية. فكل وقت يُهدر في مراجعة المعلومات بين الأنظمة المختلفة أو نقل البيانات من منصة إلى أخرى، وكل قرار يُتخذ من دون صورة مالية كاملة، يعني إنتاجية أقل. وعلى نطاق أوسع، قد يعرقل تشتت هذه المعلومات حركة الأموال داخل الاقتصاد، ويصعّب على الشركات الحصول على التمويل الذي تحتاج إليه.
وتظهر أهمية ذلك بشكل أوضح عند الحديث عن التمويل. فوفقًا لبيانات عام 2019، قدرت مؤسسة التمويل الدولية (IFC) الفجوة التمويلية للمشروعات متناهية الصغر والصغيرة والمتوسطة في الاقتصادات الناشئة والنامية بنحو 5.7 تريليون دولار. وفي منطقة الشرق الأوسط وشمال أفريقيا، كانت الفجوة التمويلية من بين الأكبر مقارنة بحجم الاقتصاد، بمتوسط يقترب من 30% من الناتج المحلي الإجمالي.
وقد تكون الشركة في وضع مالي جيد، بإيرادات مستقرة وعملاء موثوقين وتدفقات نقدية يمكن توقعها، لكن المشكلة أن البيانات التي تعكس كل ذلك تظل موزعة بين أنظمة مختلفة. وبالتالي، عندما تنظر جهة تمويل في طلب الشركة، فإنها لا ترى بالضرورة الصورة الكاملة، بل فقط الجزء المتاح أمامها من هذه البيانات.
وهنا تظهر قيمة ربط الأنظمة المالية ببعضها.
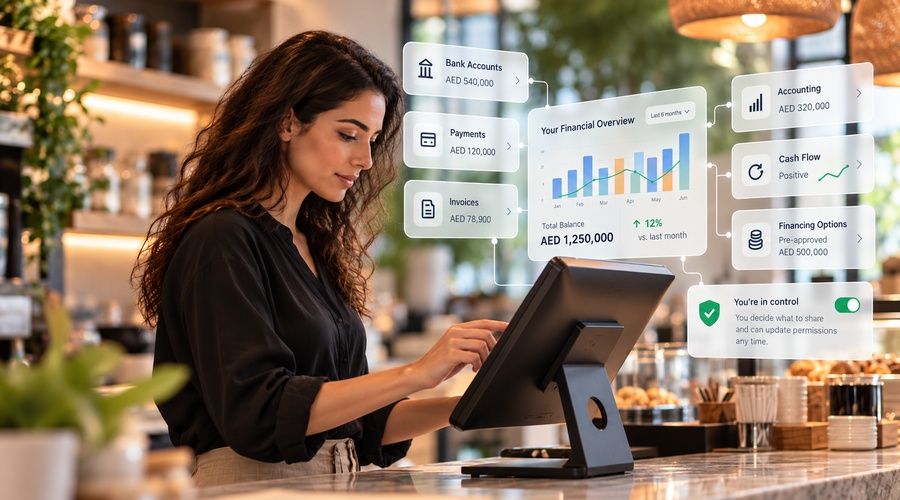
فإذا تلقت شركة دفعة من أحد العملاء، يمكن أن تنعكس هذه الدفعة تلقائيًا على بقية أنظمتها. يصل المبلغ إلى الحساب البنكي، فتُحدَّث الحسابات تلقائيًا، وتتغير توقعات التدفقات النقدية، ويُعاد حساب احتياجات رأس المال العامل، ثم تتغير خيارات التمويل المتاحة بما يتناسب مع الوضع المالي الجديد للشركة.
وبذلك، لا تعود قيمة العملية في مجرد وصول الدفعة، وإنما في أن تعرف الأنظمة المرتبطة ببعضها ما الذي تغير، وأن تتعامل معه بناءً على الصورة المالية نفسها.
وينطبق الأمر نفسه على الأفراد. فكلما كانت الصورة أوضح عن دخل الشخص ومدخراته واستثماراته والتزاماته الدورية وأهدافه على المدى الطويل، أصبحت الخدمات والنصائح المالية التي يحصل عليها أكثر ملاءمة لاحتياجاته، بدلًا من أن تعتمد كل خدمة على جزء منفصل من بياناته.
ويجعل الذكاء الاصطناعي التعامل مع هذه الخدمات أكثر سهولة وطبيعية، بينما تمنحها الأنظمة المترابطة الصورة المالية التي تحتاج إليها، بحيث تعمل الخدمات المالية معًا بدلًا من أن تعمل كل منها بمعزل عن الأخرى.
وهنا يأتي دور التمويل المفتوح (Open Finance)، الذي يوفر الأساس الذي يسمح لكل هذه الخدمات بالعمل معًا. فبدلًا من أن تظل بيانات العميل موزعة بين جهات مختلفة، لا تملك أي منها صورة كاملة عن وضعه المالي، يتيح التمويل المفتوح مشاركة هذه البيانات بأمان، وبموافقة العميل، بين الجهات التي تقدم له خدمات مالية مختلفة.
وبذلك، يمكن للبنوك وشركات الدفع وجهات التمويل ومنصات المحاسبة والاستثمار أن تفهم وضع العميل بصورة أشمل، وأن تقدم خدماتها بناءً على المعلومات نفسها، طالما اختار العميل ربط هذه الخدمات وسمح لها بالوصول إلى بياناته.
ولا يقتصر التمويل المفتوح على بيانات الحسابات البنكية، وهنا يختلف عن الخدمات المصرفية المفتوحة (Open Banking)، التي تركز أساسًا على هذه البيانات، بينما يمتد التمويل المفتوح ليشمل نطاقًا أوسع من المنتجات والخدمات المالية.
وفي الإمارات، يجري بالفعل بناء هذه المنظومة على مستوى القطاع المالي ككل. فقد وضع مصرف الإمارات العربية المتحدة المركزي إطارًا للتمويل المفتوح، يوفر بنية مشتركة تتيح مشاركة البيانات وبدء المعاملات بأمان، وتدعمها منصة موحدة لواجهات برمجة التطبيقات (API Hub) وإطار للثقة (Trust Framework).
لكن أهمية هذه الخطوة تتجاوز أي خدمة أو منتج بعينه، لأنها توفر أساسًا مشتركًا تستطيع المؤسسات المالية وشركات التكنولوجيا المالية الاعتماد عليها لبناء خدمات مترابطة تعمل معًا.
وتملك منطقة الشرق الأوسط وشمال أفريقيا فرصة مهمة في هذا المجال، لأن جانبًا كبيرًا من بنيتها المالية الرقمية لا يزال يتشكل، بالتزامن مع التطور السريع للتمويل المفتوح والذكاء الاصطناعي. وهذا يعني أن المنطقة ليست مضطرة إلى بناء خدمات جديدة فوق أنظمة قديمة، بل يمكنها تطويرها منذ البداية بما يناسب احتياجات الشركات والأفراد اليوم.
وتوضح تجربة البرازيل ما يمكن أن يحققه ذلك. فالبنك المركزي البرازيلي لم يتعامل مع التمويل المفتوح باعتباره منتجًا ماليًا جديدًا، وإنما كجزء من النظام المالي نفسه. ومع إمكانية مشاركة البيانات بموافقة العملاء، أصبحت المؤسسات المالية قادرة على فهم طريقة إدارة عملائها لأموالهم بصورة افضل، وهو ما يساعدها على اتخاذ قرارات أسرع وأكثر دقة. والنتائج بدأت تظهر بالفعل. فبحسب البنك المركزي البرازيلي، أتاحت شركات التكنولوجيا المالية، منذ بدء تطبيق التمويل المفتوح عام 2021 وحتى 30 يونيو 2025، ائتمانًا جديدًا بقيمة 5.4 مليار ريال برازيلي لنحو 6 ملايين عميل.
لكن تجربة البرازيل توضح أيضًا أن نجاح التمويل المفتوح على هذا النطاق يحتاج إلى قواعد موحدة تنظم موافقة العملاء، والتحقق من الهوية، وحماية البيانات ومشاركتها. فوجود هذه القواعد والأسس هو ما يمنح العملاء الثقة اللازمة للسماح للمؤسسات المالية والجهات الأخرى بالوصول إلى بياناتهم.
ويمكن للإمارات الاستفادة من هذه الدروس وهي تمضي سريعًا في تطوير بنيتها المالية الرقمية.
وهنا يمكن للذكاء الاصطناعي أن يذهب خطوة أبعد. فهو يستطيع اليوم شرح معاملة مالية، أو تلخيص الإنفاق، أو الإجابة عن سؤال يتعلق بمنتج مالي. لكن مع ربطه بالأنظمة والخدمات المالية المختلفة، ومنحه الصلاحيات المناسبة، لن يقتصر دوره على فهم الوضع المالي وتقديم المعلومات، بل يمكنه أيضًا التصرف بناءً عليها.
فمثلًا، إذا كان صاحب شركة مقبلًا على أزمة في التدفقات النقدية، يمكن للذكاء الاصطناعي أن يجمع أمامه الصورة كاملة، من المدفوعات المنتظرة والمصروفات إلى الفواتير وأرصدة الحسابات، وأن يكتشف مبكرًا أن الشركة مقبلة على نقص في السيولة. ثم يمكنه مقارنة الحلول المتاحة وشرح مزايا كل منها وما يترتب عليه، وإذا سمح له صاحب الشركة بذلك، يمكنه تنفيذ الإجراء المناسب ومتابعة النتيجة بعد ذلك.
والأمر نفسه ممكن بالنسبة للأفراد. فيمكن للذكاء الاصطناعي متابعة الالتزامات الدورية عبر الحسابات المرتبطة، والتنبه إلى أن العميل سيحتاج قريبًا إلى سيولة، ثم، وفقًا للقواعد والصلاحيات التي حددها العميل، نقل الأموال بين حساباته أو إجراء دفعة نيابة عنه.
وهنا تأتي فكرة الوكلاء الماليين المدعومين بالذكاء الاصطناعي (Financial Agents)، وهي أنظمة لا تكتفي بفهم الوضع المالي، بل تستطيع اتخاذ قرارات في حدود ما يسمح به العميل، وتنفيذها نيابة عنه.
لكن السؤال الأصعب هو إلى أي مدى نسمح لهذه الأنظمة بالتصرف نيابة عنا.
فالوكيل المالي يمكنه تحليل الوضع واقتراح ما ينبغي فعله والاستعداد لتنفيذه، لكن العميل هو من يحدد في النهاية حجم الصلاحيات التي يمنحها له، والحدود التي لا يجوز له تجاوزها. وكلما كان القرار أكثر أهمية وتأثيرًا، زادت الحاجة إلى الشفافية والتحقق من هوية العميل وإبقائه على اطلاع بما يحدث.
ومع تطور هذه التكنولوجيا، سيحتاج القطاع إلى الإجابة عن أسئلة مهمة. فمن يتحمل المسؤولية إذا أخطأ الوكيل؟ وكيف يحصل على موافقة العميل إذا كان يتصرف باستمرار، وليس في معاملة واحدة فقط؟ وإلى أي مدى يمكن للعميل أن يفوضه في التصرف نيابة عنه؟
والإجابة عن هذه الأسئلة ستحدد مدى سرعة انتقال الوكلاء الماليين من مجرد تقنية جديدة ومثيرة للاهتمام إلى أنظمة يثق الناس في السماح لها بالتعامل مع أموالهم.
ومع تطور أي تقنية كبرى، تأتي مرحلة لا تعود فيها قيمة المنتجات والخدمات في ما يقدمه كل منها بمفرده، وإنما في قدرتها على العمل معًا كمنظومة واحدة. وهذا ما يحدث اليوم في القطاع المالي، حيث لم يعد التطور مرتبطًا فقط بما تستطيع كل خدمة أن تقدمه، بل بقدرة الخدمات المختلفة على مشاركة البيانات والعمل معًا، بحيث يحصل العميل في النهاية على تجربة أبسط وأكثر سلاسة.
وهنا تملك منطقة الشرق الأوسط وشمال أفريقيا فرصة كبيرة. فبينما لا تزال بنيتها المالية الرقمية تتطور، يمكن للمنطقة أن تبني أنظمة مالية مترابطة منذ البداية، وأن تدمج فيها قدرات الذكاء الاصطناعي في الوقت نفسه، بما يجعل المنظومة كلها أكثر ذكاءً وقدرة على الاستجابة لاحتياجات العملاء.
فالتمويل المفتوح يتيح ربط الخدمات والبيانات المالية ببعضها، والذكاء الاصطناعي يساعد على فهم هذه البيانات واستخدامها، بينما يتيح الوكلاء الماليون تحويل هذا الفهم إلى قرارات وإجراءات فعلية يمكن تنفيذها نيابة عن العميل.
والنتيجة هي طريقة مختلفة جذريًا في بناء الخدمات المالية وتقديمها واستخدامها.

